Rendement locatif brut et net : la méthode complète
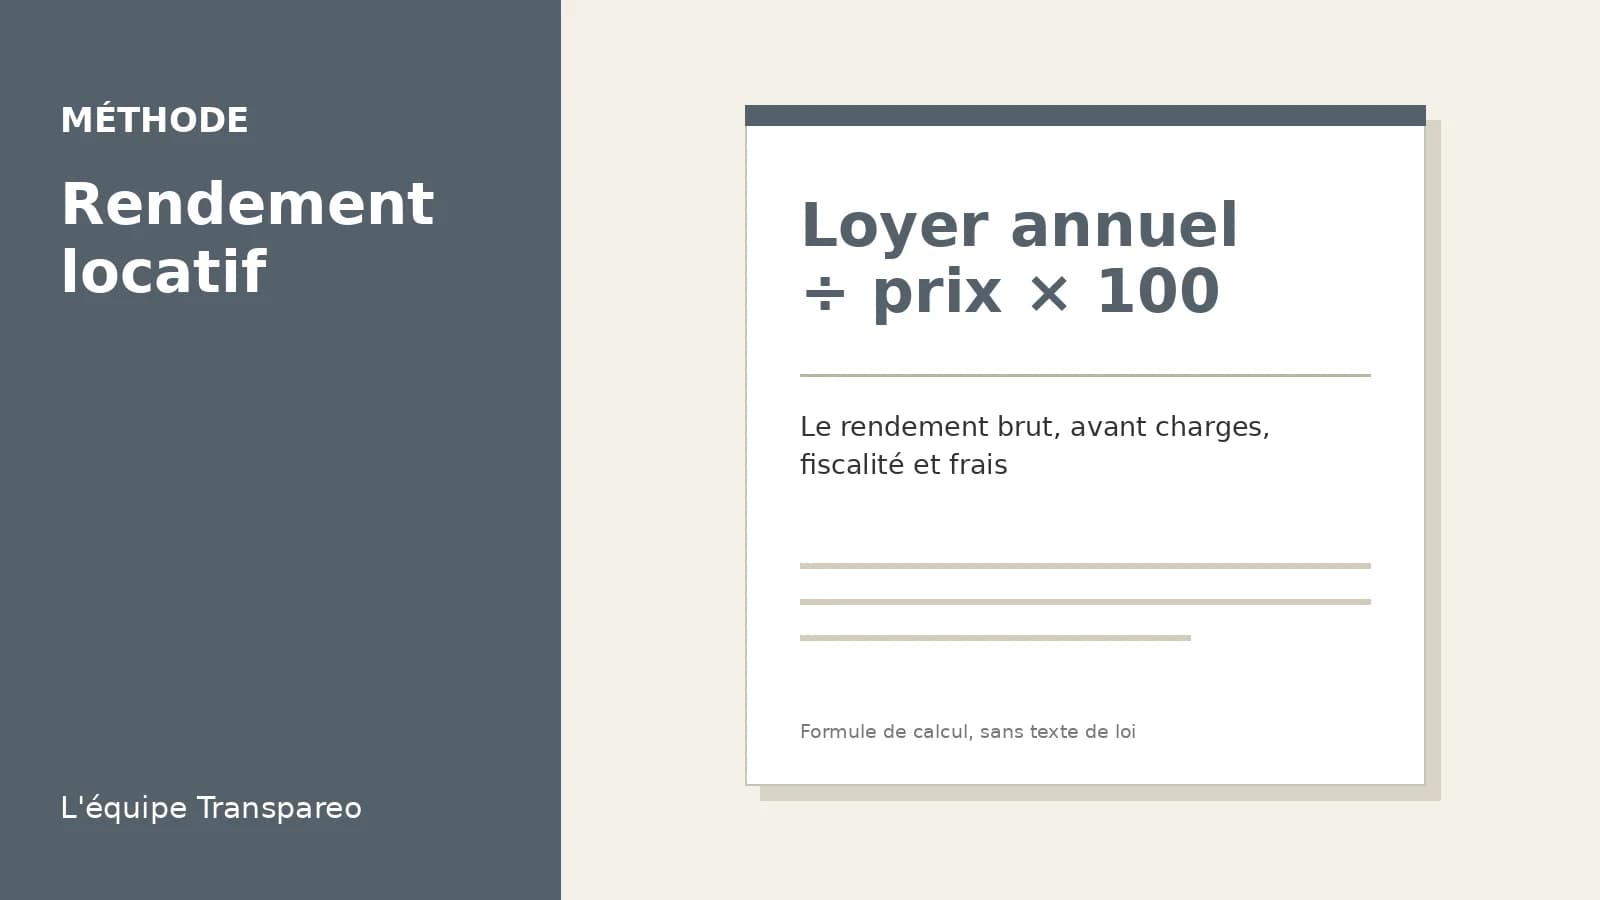
Illustration : Transpareo
Les annonces d'investissement locatif affichent souvent des rendements de 6, 7 ou 8 %. Ces chiffres sont presque toujours des rendements bruts : ils rapportent le loyer annuel au prix d'achat, sans tenir compte des frais, des charges, des périodes sans locataire ni des impôts. Le rendement réellement perçu par l'investisseur est en général bien inférieur, parfois de moitié.
Cet article présente les quatre niveaux de calcul, du plus simple au plus complet, avec un exemple chiffré suivi de bout en bout. Les taux d'imposition cités sont ceux applicables en 2026. Les montants de loyers, de charges et de taux d'emprunt sont illustratifs : chacun doit refaire le calcul avec les chiffres de son projet.
Ce que dit la loi. Les loyers d'une location nue relèvent de la catégorie des revenus fonciers, imposés au barème progressif de l'impôt sur le revenu. L'article 32 du code général des impôts prévoit un régime simplifié, le micro-foncier, lorsque les revenus fonciers bruts du foyer ne dépassent pas 15 000 euros par an, avec un abattement forfaitaire de 30 %. Au-delà, ou sur option, le régime réel permet de déduire les charges effectivement payées. Les revenus fonciers supportent en outre les prélèvements sociaux, au taux global de 17,2 %.
Niveau 1 : le rendement brut
C'est le calcul le plus simple, et celui qu'utilisent les annonces :
Rendement brut = loyer annuel hors charges ÷ prix d'achat × 100
Il permet de comparer rapidement des biens entre eux, mais il ignore tout ce qui fait la différence entre deux investissements : les frais d'acquisition, les charges du propriétaire, la fiscalité, le financement.
Une variante plus juste rapporte le loyer au coût total de l'opération, frais de notaire, frais d'agence et travaux compris. C'est elle qu'il faut retenir dès le niveau 1.
Niveau 2 : le rendement net de charges
Il retranche du loyer toutes les dépenses que le propriétaire supporte sans pouvoir les récupérer sur le locataire :
- la taxe foncière, hors taxe d'enlèvement des ordures ménagères, qui est récupérable ;
- les charges de copropriété non récupérables, comme les honoraires du syndic, l'assurance de l'immeuble ou les gros travaux ;
- l'assurance propriétaire non occupant ;
- les frais de gestion locative, si le bien est confié à une agence ;
- une provision pour entretien et petits travaux ;
- une provision pour vacance locative, c'est-à-dire les périodes sans locataire.
Rendement net de charges = (loyers encaissés − charges non récupérables) ÷ coût total × 100
Les charges récupérables, refacturées au locataire, n'entrent pas dans le calcul : elles sont neutres pour le propriétaire. Notre article sur la liste officielle des charges récupérables précise la frontière.
Niveau 3 : le rendement net-net, après impôt
Il retranche en plus l'impôt sur le revenu et les prélèvements sociaux dus sur les loyers. C'est le seul qui mesure ce que l'investissement rapporte réellement.
Les deux régimes fiscaux de la location nue
Le micro-foncier. Il s'applique de plein droit lorsque les revenus fonciers bruts du foyer ne dépassent pas 15 000 euros par an. Le revenu imposable est égal aux loyers bruts encaissés, diminués d'un abattement forfaitaire de 30 % censé couvrir toutes les charges. Aucune charge réelle n'est déductible.
Le régime réel. Il s'applique au-delà de 15 000 euros, ou sur option. Le revenu imposable est égal aux loyers encaissés, diminués des charges effectivement payées : taxe foncière, charges de copropriété non récupérables, assurance, frais de gestion, travaux d'entretien et de réparation, intérêts d'emprunt. L'option pour le réel est irrévocable pendant trois ans.
Le régime réel est avantageux lorsque les charges déductibles dépassent 30 % des loyers, ce qui est fréquent en cas d'emprunt, à cause des intérêts. Notre article consacré au choix entre micro-foncier et régime réel détaille ce calcul.
Les prélèvements sociaux en 2026
La loi de financement de la sécurité sociale pour 2026 a porté la contribution sociale généralisée sur les revenus du patrimoine de 9,2 % à 10,6 %, ce qui fait passer le total des prélèvements sociaux de 17,2 % à 18,6 % pour la plupart de ces revenus. Selon la brochure pratique de l'impôt sur le revenu 2026 publiée par l'administration fiscale, les revenus fonciers sont exclus de cette hausse et restent soumis à une CSG de 9,2 %. Les loyers d'une location nue supportent donc toujours 17,2 % de prélèvements sociaux.
La location meublée non professionnelle, qui relève des bénéfices industriels et commerciaux, est en revanche concernée par la hausse. C'est un élément à intégrer dans la comparaison entre location nue et location meublée.
L'impôt sur le revenu
Le revenu foncier imposable s'ajoute aux autres revenus du foyer et supporte l'impôt au taux marginal de celui-ci : 0 %, 11 %, 30 %, 41 % ou 45 % selon la tranche. Pour un calcul simple, on applique au revenu foncier le taux marginal d'imposition du foyer. Une partie de la CSG, 6,8 points, est déductible du revenu imposable de l'année suivante ; l'effet est faible et peut être négligé dans une première estimation.
Niveau 4 : le cash-flow, avec le crédit
Les trois premiers niveaux mesurent la rentabilité du bien. Le cash-flow mesure l'effort d'épargne de l'investisseur lorsqu'il achète à crédit :
Cash-flow annuel = loyers encaissés − charges non récupérables − mensualités de crédit − impôts
Un cash-flow négatif signifie que l'investisseur complète chaque mois de sa poche. Ce n'est pas forcément une mauvaise opération, puisqu'il rembourse en même temps le capital d'un bien qui lui appartiendra, mais c'est une charge à intégrer dans son budget. Notre article sur la capacité d'emprunt rappelle que les mensualités d'un investissement locatif entrent dans le taux d'effort de 35 % appliqué par les banques.
L'exemple complet, pas à pas
Prenons un appartement ancien de deux pièces, acheté 200 000 euros dans un département qui applique le taux de droits de mutation de 5 %.
Le coût total de l'opération
- Prix : 200 000 euros.
- Frais de notaire : environ 15 000 euros. Notre article sur les frais de notaire détaille le calcul : droits de mutation à 6,32 %, émoluments et contribution de sécurité immobilière.
- Pas de frais d'agence à la charge de l'acquéreur, pas de travaux.
Coût total : 215 000 euros.
Les loyers
Le bien se loue 850 euros par mois hors charges, soit 10 200 euros par an. On retient une provision de vacance d'un mois par an. Les loyers encaissés sont donc de 9 350 euros.
Niveau 1
- Rendement brut sur le prix : 10 200 ÷ 200 000 = 5,10 %.
- Rendement brut sur le coût total : 10 200 ÷ 215 000 = 4,74 %.
Niveau 2
Charges annuelles non récupérables retenues pour l'exemple :
| Poste | Montant annuel |
|---|---|
| Taxe foncière hors ordures ménagères | 1 000 € |
| Charges de copropriété non récupérables | 600 € |
| Assurance propriétaire non occupant | 150 € |
| Gestion locative (7 % des loyers bruts) | 714 € |
| Provision pour entretien | 400 € |
| Total | 2 864 € |
Revenu net de charges : 9 350 − 2 864 = 6 486 euros. Rendement net de charges : 6 486 ÷ 215 000 = 3,02 %.
Niveau 3, achat comptant
Le foyer est imposé dans la tranche à 30 %. Le taux cumulé appliqué au revenu foncier imposable est donc de 30 % + 17,2 % = 47,2 %.
Au micro-foncier. Revenu imposable : 9 350 × 70 % = 6 545 euros. Impôt et prélèvements : 6 545 × 47,2 % = 3 089,24 euros. Revenu net-net : 6 486 − 3 089,24 = 3 396,76 euros, soit 1,58 % du coût total.
Au réel. Revenu imposable : 9 350 − 2 864 = 6 486 euros, la provision de vacance n'étant pas une charge. Impôt et prélèvements : 6 486 × 47,2 % = 3 061,39 euros. Revenu net-net : 3 424,61 euros, soit 1,59 %.
Sans emprunt, les deux régimes donnent ici un résultat très proche, parce que les charges déductibles représentent environ 31 % des loyers encaissés, juste au-dessus de l'abattement de 30 %.
Niveau 4, achat à crédit
Supposons maintenant un apport de 45 000 euros et un emprunt de 170 000 euros sur vingt ans, à un taux de 3,5 % hors assurance, retenu pour l'exemple. La mensualité est de 985,93 euros, soit 11 831,18 euros par an. La première année, les intérêts représentent environ 5 854,73 euros.
Au réel. Revenu imposable : 9 350 − 2 864 − 5 854,73 = 631,27 euros. Impôt et prélèvements : 631,27 × 47,2 % = 297,96 euros.
Cash-flow de la première année : 9 350 − 2 864 − 11 831,18 − 297,96 = −5 643,14 euros, soit environ 470 euros par mois à compléter par l'investisseur.
Cet effort finance en partie le remboursement du capital : environ 5 976 euros la première année. L'investisseur s'enrichit donc, mais lentement, et à condition que le bien conserve sa valeur.
Ce que l'exemple enseigne
L'écart entre brut et net-net est considérable. Dans l'exemple, on passe de 5,10 % à environ 1,6 % après charges et impôts, pour un contribuable imposé à 30 %.
Le choix du régime fiscal compte surtout avec un crédit. Les intérêts d'emprunt ne sont déductibles qu'au réel. Avec un crédit, le régime réel réduit fortement l'impôt les premières années.
Le cash-flow est souvent négatif. Dans de nombreuses villes, le loyer ne couvre pas à la fois les charges, la mensualité et l'impôt. Il faut l'anticiper, et vérifier que l'effort mensuel reste supportable dans la durée.
Chaque hypothèse pèse lourd. Un mois de vacance de plus, une taxe foncière qui augmente, un ravalement voté en copropriété ou un taux d'emprunt plus élevé modifient sensiblement le résultat.
La sensibilité aux hypothèses
Pour mesurer le poids de chaque hypothèse, reprenons l'exemple acheté comptant, au micro-foncier, en ne modifiant qu'un paramètre à la fois.
| Scénario | Loyers encaissés | Charges | Rendement net de charges | Rendement net-net |
|---|---|---|---|---|
| Exemple de base | 9 350 € | 2 864 € | 3,02 % | 1,58 % |
| Deux mois de vacance au lieu d'un | 8 500 € | 2 864 € | 2,62 % | 1,32 % |
| Taxe foncière plus élevée de 300 € | 9 350 € | 3 164 € | 2,88 % | 1,44 % |
| Loyer de 800 € au lieu de 850 € | 8 800 € | 2 822 € | 2,78 % | 1,43 % |
Un mois de vacance supplémentaire coûte ainsi plus d'un quart de point de rendement net-net. C'est la raison pour laquelle la qualité de l'emplacement, qui conditionne la facilité à relouer, pèse autant que le prix d'achat.
Le déficit foncier
Au régime réel, lorsque les charges déductibles dépassent les loyers, le résultat foncier est négatif : c'est un déficit foncier. La part du déficit qui ne provient pas des intérêts d'emprunt peut s'imputer sur le revenu global du foyer, dans la limite de 10 700 euros par an, ce qui réduit l'impôt sur les autres revenus. Le surplus, ainsi que la part liée aux intérêts, se reporte sur les revenus fonciers des dix années suivantes. Le bien doit alors rester loué jusqu'au 31 décembre de la troisième année qui suit l'imputation, selon la doctrine fiscale publiée au BOFiP. Un plafond rehaussé à 21 400 euros existe pour la part du déficit issue de travaux de rénovation énergétique qui font sortir un logement des classes E, F ou G ; prorogé par la loi de finances pour 2026 selon les analyses publiées, il est soumis à des conditions strictes à vérifier sur impots.gouv.fr avant tout engagement.
Ce mécanisme rend l'investissement avec travaux plus intéressant fiscalement, mais il ne doit pas être le seul motif d'achat : les travaux doivent correspondre à un besoin réel du logement.
La revente, l'autre moitié de la rentabilité
Le rendement locatif mesure les revenus, pas le patrimoine. La rentabilité globale d'un investissement dépend aussi du prix de revente. Une plus-value immobilière réalisée par un particulier est imposée à 19 % au titre de l'impôt sur le revenu et à 17,2 % au titre des prélèvements sociaux, après des abattements pour durée de détention : l'exonération est totale au bout de vingt-deux ans pour l'impôt sur le revenu et de trente ans pour les prélèvements sociaux. Une surtaxe s'ajoute pour les plus-values élevées.
À l'inverse, un bien acheté trop cher, dans un marché qui baisse, peut faire perdre en capital ce que les loyers ont rapporté. Un investissement locatif se juge donc sur toute sa durée.
Les hypothèses à vérifier avant d'acheter
Le loyer de marché. Il doit être vérifié sur des annonces comparables et, dans les villes où le niveau des loyers est encadré, comparé au loyer de référence majoré fixé par arrêté préfectoral. Un loyer supérieur au plafond n'est pas exigible.
La taxe foncière. Le vendeur peut fournir son dernier avis. Les taux votés par les communes évoluent chaque année.
Les charges de copropriété. Les trois derniers procès-verbaux d'assemblée générale et le carnet d'entretien de l'immeuble révèlent les travaux à venir.
Le DPE. Un logement classé G n'est plus décent pour un nouveau bail depuis le 1er janvier 2025 ; les logements classés F suivront le 1er janvier 2028. Le loyer d'un logement F ou G est par ailleurs gelé. Un bien mal classé peut imposer des travaux importants ou interdire toute hausse de loyer. Notre article sur les logements classés G détaille ce calendrier.
Le taux d'emprunt et l'assurance. Ils doivent être confirmés par une offre de prêt, pas seulement par une simulation.
Notre outil frais d'agence et d'achat permet d'estimer les frais liés à l'acquisition, première étape du calcul du coût total.
Une grille de calcul à réutiliser
Pour chaque bien étudié, il suffit de remplir dans l'ordre les lignes suivantes : prix d'achat ; frais de notaire, d'agence et de travaux ; coût total ; loyer mensuel hors charges ; nombre de mois loués par an ; loyers encaissés ; taxe foncière ; charges de copropriété non récupérables ; assurance ; gestion ; entretien ; revenu net de charges ; régime fiscal et taux marginal ; impôt et prélèvements sociaux ; revenu net-net ; mensualité de crédit ; cash-flow. Chaque ligne doit reposer sur un document : annonce comparable, avis de taxe foncière, relevé de charges du syndic, offre de prêt. Une ligne sans justificatif est une hypothèse, et doit être présentée comme telle.
Les erreurs les plus fréquentes
Calculer sur le prix au lieu du coût total. Les frais de notaire, d'agence et de travaux font partie de l'investissement.
Oublier la vacance. Même dans une ville tendue, un changement de locataire laisse souvent le logement vide quelques semaines.
Oublier les prélèvements sociaux. Ils s'ajoutent à l'impôt sur le revenu, à 17,2 % pour la location nue.
Comparer un rendement brut et un rendement net. Les rendements affichés par les annonces, les placements financiers et les simulateurs ne se comparent qu'au même niveau de calcul.
Négliger la revente. Le rendement locatif ne dit rien de la plus-value ou de la moins-value à la revente, ni de l'impôt sur la plus-value immobilière.
Questions fréquentes
Quel est un bon rendement locatif ? Il n'existe pas de seuil universel. Un rendement brut élevé s'accompagne souvent d'un risque plus élevé : vacance, impayés, travaux, faible valorisation. Il faut comparer des rendements nets, à risque comparable.
Le rendement de la location meublée est-il meilleur ? Les loyers meublés sont souvent plus élevés et la fiscalité des loueurs en meublé non professionnels a longtemps été plus favorable. Mais les règles ont évolué et les prélèvements sociaux sur ces revenus sont passés à 18,6 % en 2026. Le calcul doit être refait au cas par cas.
Faut-il intégrer l'inflation ? Pour une projection sur plusieurs années, oui : loyers, charges et taxe foncière évoluent. La révision annuelle du loyer suit l'indice de référence des loyers, sauf pour les logements classés F ou G, dont le loyer est gelé.
Le rendement tient-il compte de l'effort d'épargne ? Non. C'est le rôle du cash-flow. Un investissement peut avoir un rendement net correct et un cash-flow fortement négatif, à cause du crédit.
Sources
- Code général des impôts, articles 14, 28, 31, 32, 150 U, 150 VC et 156, Légifrance, consulté le 12 octobre 2026.
- Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, article 12, et code de la sécurité sociale, article L. 136-8, Légifrance, consulté le 12 octobre 2026.
- Direction générale des finances publiques, brochure pratique de l'impôt sur le revenu 2026, « Nouveautés », impots.gouv.fr, consulté le 12 octobre 2026.
- BOFiP, BOI-RFPI-BASE-30-20 (imputation des déficits fonciers), consulté le 12 octobre 2026.
- impots.gouv.fr, « Revenus fonciers : micro-foncier ou régime réel », consulté le 12 octobre 2026.
- Service-public, « Revenus fonciers : régime du micro-foncier » et « régime réel », consulté le 12 octobre 2026.
Articles liés
Investir dans un petit logement étudiant : ce qu'il faut savoir
Surface minimale, bail meublé de neuf mois, fiscalité LMNP, encadrement des loyers, garantie Visale, DPE et calcul du rendement : les points à vérifier avant d'acheter un studio pour le louer à un étudiant.
L'équipe Transpareo
Rénovation énergétique : MaPrimeRénov' et éco-PTZ en 2026
Rénovation d'ampleur ou parcours par geste, plafonds de ressources, taux de prise en charge, accompagnement obligatoire, éco-prêt à taux zéro jusqu'à 50 000 euros : les règles en vigueur à l'automne 2026 pour financer des travaux.
L'équipe Transpareo
Audit énergétique à la vente : quand il est obligatoire
Maisons et immeubles en monopropriété classés E, F ou G, extension aux logements classés D en 2034, validité de cinq ans, professionnels habilités : ce que prévoit l'audit énergétique réglementaire.
L'équipe Transpareo